Domain versicherung-kündigen.de kaufen?
Wir ziehen mit dem Projekt
versicherung-kündigen.de um.
Sind Sie am Kauf der Domain
versicherung-kündigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-kündigen.de kaufen?
Kann ich einen Kredit kündigen?
Ja, grundsätzlich ist es möglich, einen Kredit vorzeitig zu kündigen. Allerdings können dabei oft Vorfälligkeitsentschädigungen anfallen, die die vorzeitige Rückzahlung teurer machen. Es ist ratsam, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit der Bank zu verhandeln. In manchen Fällen kann es sinnvoll sein, den Kredit umzuschulden, anstatt ihn komplett zu kündigen. Es empfiehlt sich, vor einer Kündigung professionelle Beratung einzuholen, um die beste Lösung für die individuelle Situation zu finden. **
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **


Ähnliche Suchbegriffe für Alassio-42002-Kredit--und
Top-Angebote
Produkte zum Begriff Alassio-42002-Kredit--und:
-
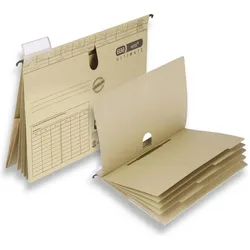
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
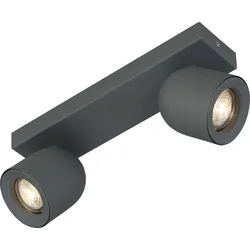
Böhmer Deckenstrahler 42002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=jaGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=neinGeeignet für Leuchtmittelanzahl=2Fassung=GU10Gehäusefarbe=grauGeeignet für Lampenleistung=7 WBreite=70 mmHöhe/Tiefe=130 mmLänge=300 mm44,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Kann man einen Kredit vorzeitig kündigen?
Ja, es ist möglich, einen Kredit vorzeitig zu kündigen. Dies wird in der Regel als Kreditablösung bezeichnet. Dabei zahlt der Kreditnehmer den ausstehenden Betrag des Kredits vorzeitig zurück. Allerdings können dabei oft Vorfälligkeitsentschädigungen anfallen, die vom Kreditgeber verlangt werden. Es ist daher ratsam, die genauen Konditionen im Kreditvertrag zu prüfen, bevor man einen Kredit vorzeitig kündigen möchte. In einigen Fällen kann es auch sinnvoll sein, mit dem Kreditgeber über alternative Lösungen zu sprechen, um die Kreditlaufzeit anzupassen. **
-
Kann man Restschuldversicherung für Kredit kündigen?
Kann man Restschuldversicherung für Kredit kündigen? Ja, grundsätzlich ist es möglich, eine Restschuldversicherung für einen Kredit zu kündigen. Dafür sollte man sich an den Versicherungsanbieter wenden und die Kündigung schriftlich einreichen. Es ist wichtig zu beachten, dass die Kündigung in der Regel nur zum Ende der Vertragslaufzeit möglich ist. Zudem kann es sein, dass bereits gezahlte Beiträge nicht zurückerstattet werden. Es empfiehlt sich daher, vor einer Kündigung die Vertragsbedingungen und mögliche Konsequenzen zu prüfen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Wie kann ich den KfW Kredit kündigen?
Um einen KfW Kredit zu kündigen, müssen Sie sich direkt an die KfW Bankengruppe wenden. Sie können dies entweder schriftlich per Post oder per E-Mail tun. In Ihrem Kündigungsschreiben sollten Sie Ihre Kreditnummer, Ihre persönlichen Daten und den gewünschten Kündigungstermin angeben. Beachten Sie, dass bei einer vorzeitigen Kündigung möglicherweise Vorfälligkeitsentschädigungen anfallen können. Es empfiehlt sich daher, vor der Kündigung mit einem Mitarbeiter der KfW Bankengruppe zu sprechen, um alle Details zu klären. **

Wie lange zahlt die Versicherung meine Kredit?
Wie lange die Versicherung deine Kreditzahlungen übernimmt, hängt von den Bedingungen deines Versicherungsvertrags ab. Normalerweise deckt die Kreditversicherung die Zahlungen für einen bestimmten Zeitraum, zum Beispiel für 12 oder 24 Monate. Es ist wichtig, die genauen Details deines Vertrags zu überprüfen, um zu erfahren, wie lange du abgesichert bist. Wenn du unsicher bist, solltest du dich direkt an deine Versicherungsgesellschaft wenden, um weitere Informationen zu erhalten. Hast du schon mit deiner Versicherung über die Dauer der Kreditzahlungen gesprochen? **
Was kostet eine Versicherung für einen Kredit?
Was kostet eine Versicherung für einen Kredit? Die Kosten für eine Kreditversicherung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Risikoprofil des Kreditnehmers und dem Versicherungsanbieter. In der Regel werden die Kosten als einmalige Prämie oder als monatliche Gebühr berechnet. Es ist wichtig, die Konditionen verschiedener Anbieter zu vergleichen, um die beste und kosteneffizienteste Versicherung für den eigenen Kredit zu finden. Es empfiehlt sich auch, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
Top-Angebote
Produkte zum Begriff Alassio-42002-Kredit--und:
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich einen Kredit kündigen?
Ja, grundsätzlich ist es möglich, einen Kredit vorzeitig zu kündigen. Allerdings können dabei oft Vorfälligkeitsentschädigungen anfallen, die die vorzeitige Rückzahlung teurer machen. Es ist ratsam, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit der Bank zu verhandeln. In manchen Fällen kann es sinnvoll sein, den Kredit umzuschulden, anstatt ihn komplett zu kündigen. Es empfiehlt sich, vor einer Kündigung professionelle Beratung einzuholen, um die beste Lösung für die individuelle Situation zu finden. **
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
-
Kann man einen Kredit vorzeitig kündigen?
Ja, es ist möglich, einen Kredit vorzeitig zu kündigen. Dies wird in der Regel als Kreditablösung bezeichnet. Dabei zahlt der Kreditnehmer den ausstehenden Betrag des Kredits vorzeitig zurück. Allerdings können dabei oft Vorfälligkeitsentschädigungen anfallen, die vom Kreditgeber verlangt werden. Es ist daher ratsam, die genauen Konditionen im Kreditvertrag zu prüfen, bevor man einen Kredit vorzeitig kündigen möchte. In einigen Fällen kann es auch sinnvoll sein, mit dem Kreditgeber über alternative Lösungen zu sprechen, um die Kreditlaufzeit anzupassen. **
-
Kann man Restschuldversicherung für Kredit kündigen?
Kann man Restschuldversicherung für Kredit kündigen? Ja, grundsätzlich ist es möglich, eine Restschuldversicherung für einen Kredit zu kündigen. Dafür sollte man sich an den Versicherungsanbieter wenden und die Kündigung schriftlich einreichen. Es ist wichtig zu beachten, dass die Kündigung in der Regel nur zum Ende der Vertragslaufzeit möglich ist. Zudem kann es sein, dass bereits gezahlte Beiträge nicht zurückerstattet werden. Es empfiehlt sich daher, vor einer Kündigung die Vertragsbedingungen und mögliche Konsequenzen zu prüfen. **
Ähnliche Suchbegriffe für Alassio-42002-Kredit--und
-
Böhmer Deckenstrahler 42002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=jaGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=neinGeeignet für Leuchtmittelanzahl=2Fassung=GU10Gehäusefarbe=grauGeeignet für Lampenleistung=7 WBreite=70 mmHöhe/Tiefe=130 mmLänge=300 mm44,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
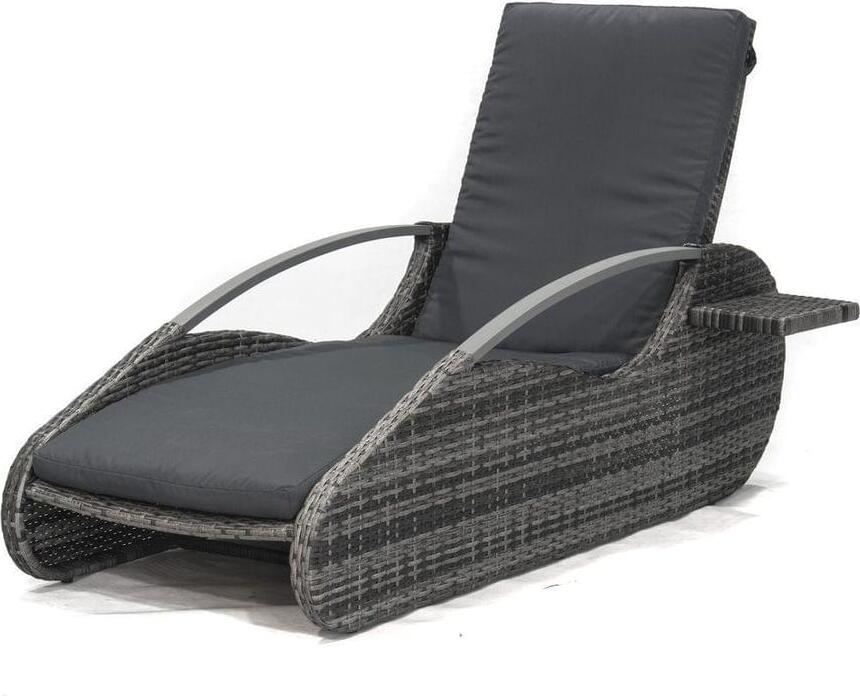
Lounger ALASSIOArtikelmaße 1: L194,5 × B62,5 × H66,5 SB50 × SH46 × ST43 SB66 × SH60 × ST198 Verstellbar: stufenlos Höhe der Armlehne: 53 cm Breite der Armlehne: 4 cm Belastbarkeit [in kg]: 130ArtikelinformationenDer Lounger ALASSIO ist ein stilvoller und moderner Loungesessel, der sich ideal für jeden Garten oder Außenbereich eignet. Gefertigt aus schwarzem Kunststoffgeflecht und robustem Stahl, ist der Lounger langlebig und wetterfest. Das ansprechende Design verleiht ihm eine moderne Optik und lässt ihn nahtlos in jede Umgebung integrieren. Die bequeme Sitzfläche und die gepolsterten Kissen sorgen für eine entspannte und gemütliche Atmosphäre. Die Armlehnen sind nicht nur angenehm weich, sondern verfügen auch über eine praktische Ablage, auf der man Bücher, Getränke oder Snacks bequem abstellen kann. Ob zum Entspannen, Lesen oder einfach nur zum Genießen der Sonne - der Lounger ALASSIO ist ein komfortables und stilvolles Möbelstück, das Ihren Außenbereich bereichern wirdLounger ALASSIO von Garden P332,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Wie kann ich den KfW Kredit kündigen?
Um einen KfW Kredit zu kündigen, müssen Sie sich direkt an die KfW Bankengruppe wenden. Sie können dies entweder schriftlich per Post oder per E-Mail tun. In Ihrem Kündigungsschreiben sollten Sie Ihre Kreditnummer, Ihre persönlichen Daten und den gewünschten Kündigungstermin angeben. Beachten Sie, dass bei einer vorzeitigen Kündigung möglicherweise Vorfälligkeitsentschädigungen anfallen können. Es empfiehlt sich daher, vor der Kündigung mit einem Mitarbeiter der KfW Bankengruppe zu sprechen, um alle Details zu klären. **
-
Wie lange zahlt die Versicherung meine Kredit?
Wie lange die Versicherung deine Kreditzahlungen übernimmt, hängt von den Bedingungen deines Versicherungsvertrags ab. Normalerweise deckt die Kreditversicherung die Zahlungen für einen bestimmten Zeitraum, zum Beispiel für 12 oder 24 Monate. Es ist wichtig, die genauen Details deines Vertrags zu überprüfen, um zu erfahren, wie lange du abgesichert bist. Wenn du unsicher bist, solltest du dich direkt an deine Versicherungsgesellschaft wenden, um weitere Informationen zu erhalten. Hast du schon mit deiner Versicherung über die Dauer der Kreditzahlungen gesprochen? **
-
Was kostet eine Versicherung für einen Kredit?
Was kostet eine Versicherung für einen Kredit? Die Kosten für eine Kreditversicherung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Risikoprofil des Kreditnehmers und dem Versicherungsanbieter. In der Regel werden die Kosten als einmalige Prämie oder als monatliche Gebühr berechnet. Es ist wichtig, die Konditionen verschiedener Anbieter zu vergleichen, um die beste und kosteneffizienteste Versicherung für den eigenen Kredit zu finden. Es empfiehlt sich auch, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man ausreichend abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.